Trendyol’da Satış Yapmak Kârlı mı? Komisyon, Kargo ve Reklam Maliyetleri
Ciro ile elde kalan katkı neden farklıdır? Trendyol satışında ürün, platform, teslimat, iade ve reklam giderlerini ayıran uygulanabilir maliyet modeli.
Trendyol’da satış yapmak, ürünün alış maliyetiyle satış fiyatı arasındaki fark bütün satış giderlerini karşılayabiliyorsa kârlı olabilir. Mağaza açmak veya yüksek sipariş sayısına ulaşmak tek başına bunu göstermez. Komisyon, kargo, reklam, iade ve operasyon maliyetleri çıkarıldığında kalan katkı, kararın merkezinde olmalıdır.
Özellikle düşük fiyatlı veya dar marjlı ürünlerde “satış var ama kâr yok” durumu şaşırtıcı değildir. Sipariş başına küçük görünen giderler, yüzlerce siparişte önemli bir tutara dönüşür. Üstelik panelde görünen ciro, hak ediş ödemesi ve muhasebe kârı aynı rakam değildir.
Bu yazı güncel bir komisyon tarifesi sunmuyor. Aşağıdaki bütün tutarlar, maliyetleri ayırmayı öğretmek için oluşturulmuş varsayımsal örneklerdir. Kendi hesabınızı satıcı panelinizdeki anlaşmalar, faturalar ve gerçekleşmiş iade verisiyle kurmalısınız; başka mağazanın oranını kendi ürününüze uygulamamalısınız.
Kârlılık hesabında başlangıç noktası: hangi satış geliri?
Bir ürünün etiket fiyatıyla işletmeye kalan ekonomik gelir arasında indirimler, iadeler ve vergi uygulamaları bulunur. Sağlıklı tablo, aynı gelir ve maliyet esasını kullanır. KDV dahil satış fiyatını KDV hariç giderlerle karşılaştırıp aradaki farkı kâr saymak, gerçekte olmayan bir marj yaratabilir.
Bu rehberdeki örneklerde vergilerden arındırılmış, karşılaştırılabilir bir hesap tabanı kullanılıyor. İndirilebilir vergiler ekonomik maliyete ikinci kez eklenmiyor. Kendi işletmenizde vergi, mahsup ve muhasebe uygulamalarının nasıl ele alınacağını mali müşavirinizle netleştirin. Bu yazı bir vergi hesaplama veya beyan rehberi değildir.
Ayrıca siparişin hangi durumunu esas aldığınızı belirleyin. Oluşturulan, kargolanan ve iade süreci tamamlanmış siparişler farklı sonuçlar verebilir. Reklam kararı için erken göstergeye ihtiyaç duyabilirsiniz; kesin dönem değerlendirmesinde ise gerçekleşmiş sonuçlara dönmelisiniz.
Maliyetleri tek bir “Trendyol kesintisi” başlığında toplamayın
Ürün ve tedarik maliyeti
Alış fiyatına bakmak gerekir, fakat tek başına yeterli değildir. Ürünü satışa hazır hale getiren sevkiyat, etiketleme, tedarik kaynaklı fire ve varsa hazırlık giderleri de doğru yere yazılmalıdır. Alış fiyatının güncel olmaması, özellikle yeniden tedarik edilen ürünlerde eski marjla yeni reklam bütçesi yönetilmesine yol açar.
Stokunuzdaki eski ürünün maliyetiyle yeni alım teklifinin maliyeti farklı olabilir. Geçmiş performansı değerlendirirken gerçekleşmiş maliyeti; yeni satış fiyatını ve bütçeyi planlarken güncel tedarik koşulunu ayrıca görün. İki hesabı aynı hücrede saklamak satın alma kararını bulanıklaştırır.
Komisyon ve platform kaynaklı bedeller
Komisyonu kategoriye, ürününüze ve size uygulanacak anlaşmaya göre kontrol edin. Geçici teşvik veya kampanya koşulları, normal dönemde aynı marjın kalacağı anlamına gelmez. Trendyol’un iş ortaklarına özel uygulamalar sayfası, belirli satıcı grupları için özel komisyon uygulamalarına örnek verir; bu, her mağazanın aynı orandan satış yaptığı anlamına gelmez.
Hesabınızda komisyon dışında platform veya hizmet kaynaklı bedeller bulunuyorsa bunları ayrı satırda izleyin. Bedelin hangi olayla doğduğu ve hangi durumda düzeltildiği anlaşma ve fatura üzerinden doğrulanmalıdır. Yalnızca ödeme tutarı ile ciro arasındaki farktan geriye doğru tek bir oran çıkarmak yeterince açıklayıcı olmaz.
Kargo ve paketleme
Kargo giderini yalnızca ürünün ağırlığıyla tahmin etmeyin. Paket ölçüleri, desi, anlaşmalı taşıma koşulları, ek hizmetler ve siparişteki ürün sayısı sonucu değiştirebilir. Kırılabilir üründe koruyucu malzeme ve daha büyük kutu, satış fiyatı değişmese bile maliyeti artırabilir.
Sipariş başına kargo gideriyle ürün başına kargo payını ayırın. Aynı kolide üç ürün varsa gideri üç kez yazmak hatalıdır; her ürün ayrı gönderiliyorsa tek kargo varsaymak da hatalıdır. Paketleme malzemesi ve hazırlama süresini de görünür hale getirin. Gerçek maliyeti taşıyıcı faturası ve sevkiyat verisiyle kontrol edin.
Reklam ve satıcı tarafından karşılanan indirim
Pazaryeri reklamı ürün görünürlüğünü artırabilir, fakat her siparişi aynı reklam maliyetiyle getirmez. Ürün bazında reklam gideri ve satış ilişkisini izlemek gerekir. Bir mağazanın yüksek toplam cirosu, bütün reklam gruplarının ekonomik olduğu anlamına gelmez.
Kupon veya indirim satıcı tarafından finanse ediliyorsa gelir hesabında doğru yerde düşülmelidir. İndirimi gelirden çıkardıktan sonra aynı tutarı giderde tekrar saymayın. Platform katkısı ile satıcı katkısını ayırmadan “kampanyaya katılınca satış arttı” demek, kampanyanın işletmeye bıraktığını göstermez.
İade, iptal ve operasyon
İade edilen üründe geri alınabilen tutarla geri alınamayan maliyet aynı şey değildir. Ürünün yeniden satılabilirliği, taşıma, paketleme, işçilik ve değer kaybı incelenmelidir. İade oranı kadar bir iadenin ortalama ekonomik etkisi de önemlidir.
Operasyon giderlerinde siparişle değişen işleri, aylık sabit giderlerden ayırın. Paket hazırlama başına dış hizmet ücreti değişken olabilir; sabit ekip maliyetinin dağıtımı farklıdır. Bu ayrım yapılmazsa düşük hacimde pahalı görünen bir ürünle yüksek hacimde kapasiteyi zorlayan bir ürün yanlış karşılaştırılır.
Örnek tablo: 100 satış neden kâr bırakmayabilir?
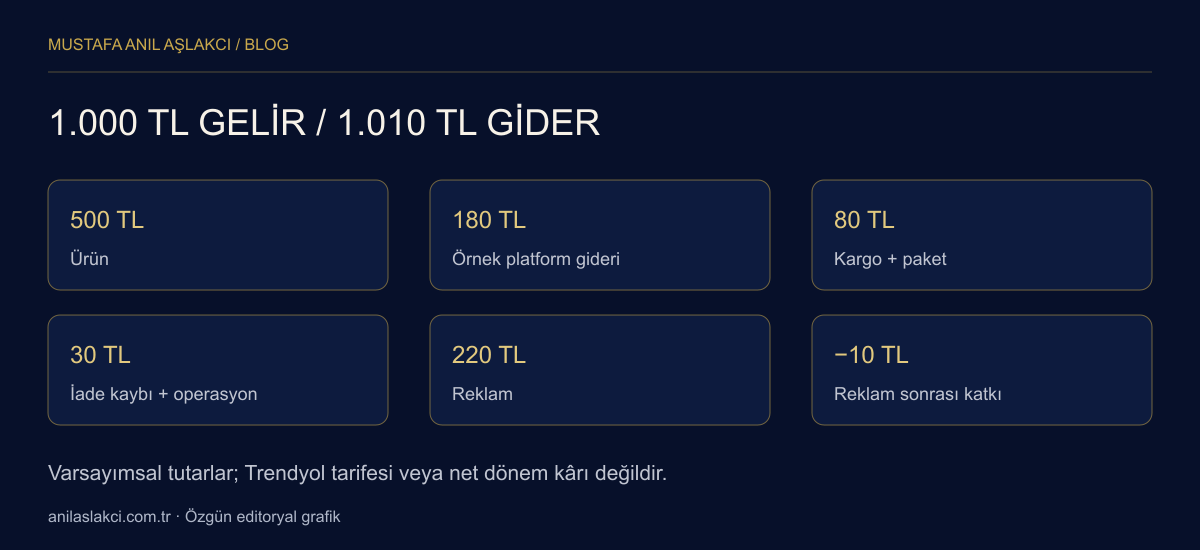
Bir ürünün, seçtiğimiz karşılaştırılabilir tabanda sipariş başına 1.000 TL gelir bıraktığını varsayalım. Aşağıdaki komisyon ve gider tutarları Trendyol’un güncel ücretleri değildir; yalnızca hesap örneğidir. Reklamdan önce sipariş başına katkı 210 TL’dir.
| Kalem | Sipariş başına tutar | 100 siparişte tutar |
|---|---|---|
| Satış geliri | 1.000 TL | 100.000 TL |
| Ürün maliyeti | −500 TL | −50.000 TL |
| Örnek komisyon ve platform gideri | −180 TL | −18.000 TL |
| Kargo | −65 TL | −6.500 TL |
| Paketleme | −15 TL | −1.500 TL |
| Beklenen iade kaynaklı ek kayıp | −20 TL | −2.000 TL |
| Siparişle değişen operasyon | −10 TL | −1.000 TL |
| Reklam öncesi katkı | 210 TL | 21.000 TL |
| Reklam gideri | −220 TL | −22.000 TL |
| Reklam sonrası katkı | −10 TL | −1.000 TL |
Bu basitleştirilmiş tabloda satış gelirinin tamamı tutulmuş kabul edilir; iade satırı, bu gelir tanımına zaten yansıtılmamış ek kayıp karşılığıdır. Gerçekleşmiş net satış tablosuna geçerseniz iadeyi ve maliyet geri kazanımını yeniden uzlaştırın. Aynı kaybı iki yerde düşürmeyin.
100.000 TL gelir etkileyici görünebilir. Ancak işletme sabit giderlerini karşılamadan 1.000 TL negatif katkı üretmektedir. Panelin iyi görünmesiyle işletmenin iyi durumda olması arasındaki fark budur. Sipariş hacmini ikiye katlamak aynı birim ekonomisiyle sorunu çözmez; kaybı da büyütebilir.
Başabaş reklam bütçesi ve fiyat kararı
Örnekte reklam öncesi katkı marjı yüzde 21’dir. Bütün reklam satışlarının aynı maliyet yapısına sahip olduğu ve gelir tanımlarının eşleştiği varsayımında başabaş ROAS yaklaşık 4,76 olur: 1 / 0,21. Sipariş başına 220 TL reklam gideri ise yaklaşık 4,55 ROAS’a karşılık gelir; bu yüzden katkı negatiftir.
Reklamı başabaş sınırına çekmek işletmeyi otomatik olarak sağlıklı hale getirmez. Sabit gider ve hedef kâr için daha fazla alan gerekir. Bu hesabın ayrıntılarını ROAS ve başabaş kârlılık rehberinde bulabilirsiniz. Kampanya kararlarını “yüksek ROAS” etiketinden önce bu eşikle karşılaştırın.
Fiyat artırma simülasyonunda komisyon gibi satış tutarıyla değişen giderleri de yeniden hesaplayın. Fiyatı 50 TL artırıp katkıya doğrudan 50 TL eklemek genellikle doğru değildir. Buna karşılık paket ölçüsünü küçültmek veya aynı kolide daha mantıklı bir ürün seti sunmak farklı bir maliyet etkisi yaratabilir. Her seçenek talep ve müşteri deneyimiyle birlikte değerlendirilmelidir.
İade maliyetini tahmin etmek için nasıl veri tutulmalı?
Ürün bazında yalnızca “kaç iade geldi?” sorusunu değil, “hangi nedenle ve ne kayıpla geldi?” sorusunu da yanıtlayın. Beden uyumsuzluğu, hasar, yanlış ürün ve beklenti farkı aynı iyileştirme çalışmasını gerektirmez. Ürün açıklamasıyla çözülebilecek sorun ile tedarikçi kalite sorunu ayrılmalıdır.
Beklenen ek kayıp için başlangıçta gerçekleşmiş iade sayısını, incelenen sipariş sayısına bölerek bir oran hesaplayabilirsiniz. Bu oranı, gelir tanımında henüz dikkate alınmamış ortalama ek iade kaybıyla çarpın. Ancak yeni bir üründe çok az sipariş üzerinden bulunan oranı kesin maliyet gibi kabul etmeyin; örnek büyüdükçe güncelleyin.
Sezon ve kampanya dönemini de işaretleyin. Yoğun kampanyada acele verilen siparişlerle normal dönemin davranışı aynı olmayabilir. İade gecikmesi nedeniyle henüz tamamlanmamış dönemi eski dönemle doğrudan karşılaştırmak, son kampanyayı olduğundan iyi gösterebilir.
Nakit akışı ile kârlılık neden ayrı takip edilmeli?
Ürün kârlı görünse bile ödeme zamanlaması işletmeyi zorlayabilir. Tedarikçi ödemesi, reklam faturası ve personel gideri ile pazaryeri hak edişinin aynı tarihe denk gelmesi beklenmemelidir. Kâr hesabı dönem içindeki ekonomik sonucu; nakit planı ise hangi gün ödeme yapabileceğinizi gösterir.
Bir haftalık satış artışında yeni stok almanız gerekebilir. Bu sırada önceki satışların tamamı henüz tahsil edilmemiş olabilir. Sadece banka bakiyesine bakarak kampanya başarısını yorumlamak da yalnızca satış raporuna bakarak yeni alım yapmak da eksik kalır.
İşletme için sipariş, fatura, iade ve ödeme kayıtlarını ilişkilendiren bir çalışma gerekir. ERP ve entegrasyon tarafındaki düzen, stok ve maliyet hareketlerini tutarlı hale getirir. Veri analizi ve raporlama ise bu kayıtları ürün bazında karar alınabilir bir tabloya dönüştürür.
Her ürün pazaryerinde aynı şekilde yönetilmemeli
Başlangıçta ürünleri reklam öncesi katkı, rekabet düzeyi ve operasyon zorluğu bakımından gruplandırın. Marjı dar, iadesi yüksek ve paketlemesi zor bir ürünü yalnızca cirosu yüksek diye önceliklendirmeyin. Daha az satan fakat istikrarlı katkı bırakan ürün, işletme için daha yönetilebilir olabilir.
Yeni ürün için sınırlı hacimli deneme planlayın. Önce içerik, stok doğruluğu, fiyat ve teslimat sürecini doğrulayın; ardından reklam bütçesini kontrollü artırın. Ürün henüz yorum, görsel veya açıklama bakımından zayıfken yüksek bütçeyle görünürlük satın almak, temel eksikleri pahalı hale getirir.
Stoksuz satış modeli değerlendiriliyorsa kontrol alanı daha da önemlidir. Tedarikçinin geç gönderimi sizin mağazanızdaki müşteri deneyimine yansıyabilir. Bu nedenle yalnızca alış fiyatını değil, stok güncelliği ve sipariş karşılama disiplinini de satın almış olursunuz.
Haftalık mağaza kontrol listesi
Karmaşık bir panelden önce düzenli kullanılan küçük bir tablo daha değerlidir. Her hafta aynı tanımlarla şu noktaları kontrol edin:
- En çok satan ürünlerin güncel alış maliyeti doğrulandı mı?
- Komisyon ve diğer bedeller anlaşma ve faturayla eşleşiyor mu?
- Desi ve paket ölçüsü fiili gönderiyle tutarlı mı?
- Satıcı katkılı indirimler doğru düşülüyor mu?
- Reklam gideri ürün veya ürün grubuna dağıtılabiliyor mu?
- İade kayıpları olgunlaşmış sipariş döneminde inceleniyor mu?
- Stok hatası nedeniyle iptal edilen siparişler ayrıştırılıyor mu?
- Reklam sonrası katkı ve ödeme takvimi birlikte görülebiliyor mu?
Bu soruların yanıtı net değilse önce kayıt düzenini iyileştirin. Pazaryeri yönetimi, yalnızca ürün yüklemek veya kampanyaya katılmak değildir; satış, stok, içerik ve maliyet kararlarını birlikte yürütmektir.
Sık yapılan hatalar
Komisyon oranını internetten bulunan tek bir tablodan almak, iadeleri “satış olduktan sonra bakarız” diye ertelemek ve reklam giderini bütün ürünlere eşit bölmek en sık karşılaşılan hesap hatalarındandır. Gerçek fiyatlama, ürünler arasındaki ekonomik farkları korumalıdır.
Bir diğer hata da geçici teşvikle normal dönemi karıştırmaktır. Başlangıç avantajıyla çalışan ürün, teşvik bittiğinde aynı fiyatla çalışmayabilir. Kampanya öncesinde normal koşul, kampanya koşulu ve kötüleşen maliyet senaryosu ayrı ayrı hesaplanmalıdır.
Son olarak rakip fiyatını tek karar ölçütü yapmayın. Rakibin alış koşulunu, nakit ihtiyacını, ürün karmasını veya zararına satış yapıp yapmadığını bilmiyorsunuz. Kendi maliyet tablonuz zarar gösteriyorsa “herkes bu fiyata satıyor” ifadesi ekonomik açığı kapatmaz.
Fiyat indirimi öncesinde küçük bir hassasiyet testi yapın
Yukarıdaki örnekte reklam öncesi katkı 210 TL idi. Aynı satış gelirinde tedarik maliyeti 30 TL artarsa bu katkı 180 TL’ye düşer. Reklam bütçesi değişmediği halde sipariş sonrası kayıp büyür. Alış fiyatının güncelliğini kontrol etmeden reklam performansına müdahale etmek bu nedenle yanlış soruna çözüm aramaktır.
Benzer biçimde bir kampanya için fiyat indirirken hangi giderin değiştiğini işaretleyin. Ürünün maliyeti çoğunlukla aynı kalırken komisyonun tutarı, geçerli hesaplama koşuluna göre değişebilir. Kargonun sabit kaldığı senaryoda indirim katkıyı hızla eritebilir. Kampanya sonrası sipariş sayısındaki artışın bu kaybı gerçekten karşılayıp karşılamadığını toplam katkıyla sınayın.
Ürün setleri için de aynı disiplin gerekir. İki ürünü birlikte satmak bir paket maliyetini paylaşmayı sağlayabilir; fakat daha büyük kutu veya yüksek desi bu avantajı azaltabilir. Setin içinde yavaş satan ürünü eritmenin stok değeri açısından bir faydası olabilir. Bu faydayı reklam performansı veya normal dönem ürün kârlılığıyla aynı satırda gizlemeyin.
Çalışma dosyanızda en az üç sütun oluşturabilirsiniz: mevcut koşullar, kampanya koşulları ve maliyetin kötüleştiği senaryo. Her sütunda satış geliri, ürün maliyeti, platform giderleri, teslimat, iade ve reklam aynı sırada bulunsun. Böylece bir kampanyanın hangi varsayıma bağlı olarak çalıştığını hemen görebilirsiniz. Belirsiz alanları sıfır yazmak yerine tahmin olarak işaretleyin.
Yeni mağazada geçmiş veri yoksa ilk dönemi kesin kâr tahmini gibi sunmayın. Az sayıda siparişle kargo faturası ve iade davranışını öğrenirken gider tablosunu güncelleyin. Bir ürün birkaç başarılı sipariş verdi diye yüksek stok veya reklam taahhüdüne girmek zorunda değilsiniz. Daha küçük ama doğrulanmış bir ölçek, geriye dönük açıklamaya çalışacağınız büyük bir cirodan daha yönetilebilirdir.
Sık sorulan sorular
Trendyol’da satış yapmak için tek bir kâr marjı hedefi var mı?
Hayır. Ürün kategorisi, tedarik koşulları, iade riski ve operasyon yapısı farklıdır. Önce kendi ürününüzün reklam sonrası katkısını hesaplayın. Ardından bu katkının sabit gider ve hedef kâr için yeterli olup olmadığını değerlendirin.
Güncel komisyon oranını nereden öğrenmeliyim?
Kendi satıcı hesabınızdaki geçerli anlaşma ve ürün kategorisi bilgisini esas alın. İnternetteki oranlar tarih, kapsam veya satıcı koşulu bakımından farklı olabilir. Komisyon faturası ve hesap kesintileriyle kontrol ederek uygulanan tutarı doğrulayın.
Kargo müşteriden alınıyorsa gideri yok sayabilir miyim?
Hayır. Müşteriden tahsil edilen tutar ile satıcının taşıyıcıya ödediği tutar aynı olmayabilir. Ücretsiz kargo kampanyası, farklı paket sayısı ve iade gönderisi sonucu değiştirebilir. Gelir ve gideri ayrı kaydedip net etkisini görün.
Çok sipariş almak zarar eden ürünü kurtarır mı?
Birim maliyet gerçekten düşmüyorsa daha fazla sipariş, negatif katkıyı büyütür. Hacim artışının sağlayacağı tedarik veya operasyon avantajını varsayım olarak değil, doğrulanmış yeni maliyetle hesaplayın. Kapasite aşımı ek hata ve iade de yaratabilir.
Mağazayı cirodan önce katkıyla yönetin
Trendyol’da kârlılık mümkündür; fakat doğru ürün, doğru fiyat ve kontrollü operasyon gerektirir. Komisyonu tek başına suçlamak veya bütün çözümü reklama bağlamak yerine her maliyetin satış başına etkisini görünür hale getirin. Trendyol Akademi ürün, sipariş, kargo ve finans başlıklarında platformun resmî eğitim başlangıç noktasıdır.
Mağazanızda satış artarken elde kalan tutar belirsizleşiyorsa, iletişim bölümünden ürün bazında bir maliyet ve katkı değerlendirmesi için görüşebiliriz. Amaç yalnızca daha çok sipariş değil, işletmenin sürdürebileceği satış düzenidir.