ROAS Nedir? 3, 5 veya 10 ROAS Gerçekten Kârlı mı?
Yüksek ROAS her zaman yüksek kâr değildir. Katkı marjı, başabaş eşiği ve ölçüm hataları üzerinden reklam sonucunu gerçek işletme katkısına bağlayan rehber.
ROAS, reklama harcadığınız her bir liranın karşılığında reklamla ilişkilendirilen kaç liralık satış geliri oluştuğunu gösterir. 10.000 TL harcamayla 50.000 TL satış değeri raporlanıyorsa ROAS 5’tir. Ancak bu rakam, kasada 40.000 TL kâr kaldığı anlamına gelmez; ürün, teslimat, komisyon, iade ve işletme giderleri henüz çıkarılmamıştır.
Bu yüzden “3 ROAS kötü, 5 ROAS iyi, 10 ROAS mükemmel” şeklinde bir sıralama güvenilir değildir. Reklam öncesi katkı marjı yüksek bir üründe 3 ROAS çalışabilirken, marjı düşük bir üründe 10 ROAS bile yeterli olmayabilir. Doğru değerlendirme, reklam panelinden önce ürünün birim ekonomisiyle başlar.
Bu rehberde ROAS’ı hesaplayacak, başabaş noktasını bulacak ve aynı reklam sonucunun farklı işletmelerde neden farklı kararlar gerektirdiğini inceleyeceğiz. Bütün sayısal örnekler öğretici senaryolardır; gerçek müşteri sonucu veya sektör ortalaması değildir.
ROAS nasıl hesaplanır?
ROAS = Reklama atfedilen satış geliri / Reklam harcaması
Bir kampanya için aynı dönemde 15.000 TL reklam gideri ve 75.000 TL ilişkilendirilmiş satış değeri olduğunu varsayalım. Bölme işlemi 5 sonucunu verir. Reklam raporu bunu 5x, 5 veya yüzde 500 biçiminde gösterebilir. Yüzde gösterimiyle katsayıyı karıştırmamak gerekir: yüzde 500 ROAS, yüzde 500 kâr değildir.
Google Ads’in dönüşüm değeri açıklaması, raporun sisteme gönderdiğiniz dönüşüm değerleri üzerinden çalıştığını anlatır. Dolayısıyla formül kadar paya hangi değeri gönderdiğiniz de önemlidir. Satın alma yerine teklif formuna tahmini değer atıyorsanız, hesaplanan oran doğrudan tahsil edilmiş e-ticaret cirosu değildir.
Pay ve paydanın kapsamı da eşleşmelidir. Sadece Meta reklam giderini kullanıp bütün mağaza cirosunu paya yazarsanız kanal ROAS’ı değil, farklı bir toplam verimlilik oranı hesaplamış olursunuz. Bu oran ayrıca izlenebilir; ancak aynı adla sunulursa ekip yanlış sonuç çıkarır.
Yüksek ROAS neden yüksek kâr anlamına gelmez?
Bir satışın reklamdan önce bırakabildiği para, reklam için harcayabileceğiniz üst sınırı belirler. Ürün alış maliyeti, pazaryeri komisyonu, ödeme gideri, kargo, paketleme ve beklenen iade kaybı bu alanı daraltır. Reklam paneli ise bunların çoğunu kendiliğinden bilmez.
Brüt marj ile katkı marjını ayırın
Yalnızca satış fiyatından ürün maliyetini çıkarmak başlangıçtır. Reklam kararı için, satışla birlikte değişen diğer giderlerin de çıkarıldığı reklam öncesi katkı marjını kullanın. Sabit personel, kira ve genel yönetim giderleri bu hesapta ayrıca ele alınır. Bu ayrım, katkının net dönem kârı gibi sunulmasını önler.
Aşağıdaki senaryolarda her iki işletmenin satış geliri 100.000 TL, reklam gideri 20.000 TL ve ROAS’ı 5 olsun:
| Kalem | İşletme A | İşletme B |
|---|---|---|
| Satış geliri | 100.000 TL | 100.000 TL |
| Reklam dışı değişken giderler | 60.000 TL | 85.000 TL |
| Reklam öncesi katkı | 40.000 TL | 15.000 TL |
| Reklam gideri | 20.000 TL | 20.000 TL |
| Reklam sonrası katkı | 20.000 TL | −5.000 TL |
İki panel aynı başarı rakamını gösterirken ikinci işletme, sabit giderlerine ulaşmadan zarar üretmektedir. Bu nedenle raporlamada ciro ve ROAS’ın yanına reklam sonrası katkıyı da eklemek gerekir.
Başabaş ROAS nasıl bulunur?
Reklam öncesi katkı marjı, reklam öncesi katkının aynı esasla hesaplanmış satış gelirine bölünmesidir. Vergi dahil veya hariç tutarları gelişigüzel karıştırmadan, muhasebenizle tutarlı bir gelir ve maliyet tabanı seçin. İndirilebilir vergileri ekonomik gider gibi iki kez saymayın.
Başabaş ROAS = 1 / Reklam öncesi katkı marjı
Burada yüzde 25 marj, formüle 0,25 olarak girilir. Sonuç 4’tür. Satışın her 100 TL’si reklam öncesinde 25 TL bırakıyorsa, o satışı almak için en fazla 25 TL harcanabilir. Reklam gideri bu sınıra geldiğinde değişken giderler karşılanır; sabit gider ve hedef kâr için pay kalmaz.
Bir ürün üzerinden hesaplayalım
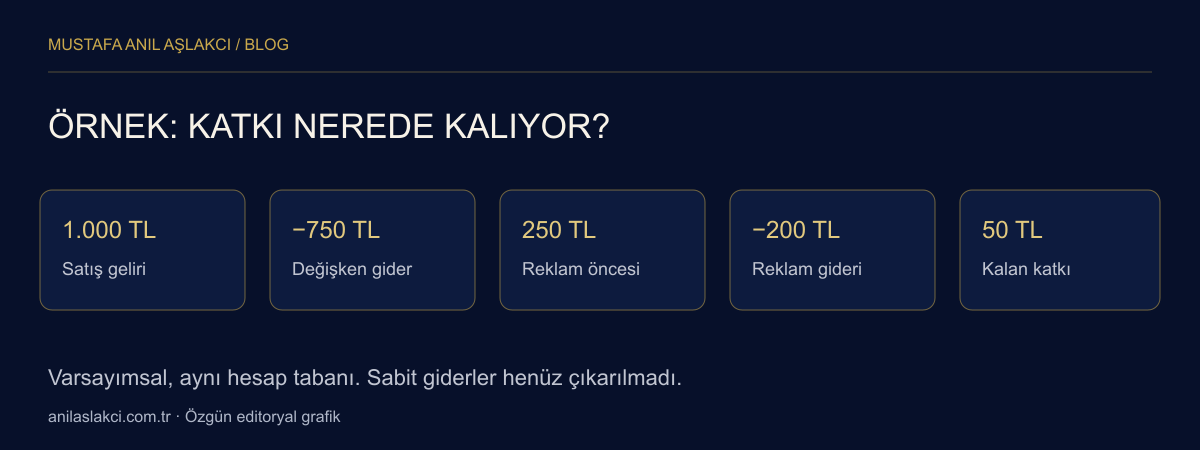
Karşılaştırılabilir hesap tabanında satış geliri 1.000 TL olan bir sipariş düşünün. Ürün maliyeti 500 TL, diğer değişken maliyetler ve beklenen kayıplar toplamı 250 TL olsun. Reklam öncesinde 250 TL, yani yüzde 25 katkı kalır. Başabaş müşteri edinme gideri 250 TL; başabaş ROAS 4’tür.
ROAS 5 olduğunda sipariş başına reklam gideri 200 TL olur. Geriye 50 TL katkı kalır. Bu 50 TL’nin tümünü “net kâr” diye adlandırmak doğru değildir; sabit giderler, finansman ve dönemsel yükler ayrıca karşılanacaktır. Formül, işletmenin tamamı için değil, bu maliyet varsayımları altındaki reklam başabaşı için geçerlidir.
3, 5 ve 10 ROAS’ı aynı tabloda yorumlamak
Marj yüzde 25 ve karşılaştırılabilir satış geliri 1.000 TL ise sonuçlar şöyledir:
| ROAS | Siparişe düşen reklam gideri | Reklam sonrası katkı |
|---|---|---|
| 3 | 333,33 TL | −83,33 TL |
| 5 | 200 TL | 50 TL |
| 10 | 100 TL | 150 TL |
Bu tabloda 3 ROAS zarar, 5 ROAS sınırlı katkı, 10 ROAS daha geniş katkı bırakır. Fakat marj yüzde 10’a düştüğünde başabaş ROAS 10 olur. Aynı 10 ROAS bu kez yalnızca değişken maliyetleri karşılar. Farkı yaratan reklam panelindeki rakam değil, satışın taşıdığı maliyet yapısıdır.
Hedef katkıyı da formüle katabilirsiniz. Reklam öncesi marj yüzde 25 iken satış gelirinin yüzde 10’unu reklam sonrasında bırakmak istiyorsanız reklama yüzde 15 alan vardır. Bu durumda hedef ROAS yaklaşık 6,67’dir: 1 / (0,25 − 0,10). Hedef katkı marjdan büyük veya ona eşitse bu maliyet yapısında reklam için pozitif bir bütçe kalmaz.
Ölçüm doğru değilse iyi ROAS yanıltır
İade, iptal ve indirimler
Panelde oluşan satın alma değeri, gerçekleşmiş net satışla aynı olmayabilir. Sonradan iptal edilen sipariş, kısmi iade veya satıcının finanse ettiği indirim ekonomik sonucu değiştirir. Sipariş oluşturulduğunda gönderilen değer değişmeden kalıyorsa rapor, işletmenin elde tuttuğundan daha fazla gelir gösterebilir.
Örneğin 50.000 TL raporlanan satışın 10.000 TL’si sonradan tamamen iade edilmiş ve reklam gideri 10.000 TL ise ilk ROAS 5, elde tutulan gelirle yeniden hesaplanan oran 4 olur. İade kargosu ve yeniden satış kaybı bunun dışında ayrıca dikkate alınır. Bu fark, sırf reklam kreatifi değiştirerek çözülemez.
Atıf penceresi ve çift sahiplenme
Bir müşteri reklamı görüp günler sonra farklı kanaldan satın alabilir. Platformların kullandığı atıf yaklaşımı, görüntüleme ve tıklama tanımları aynı değildir. İki reklam platformu aynı siparişi kendi sonucuna dahil edebilir. Panel gelirlerini doğrudan toplamak, işletmenin toplam cirosundan büyük bir reklam geliri üretir.
Karşılaştırma yaparken tarih aralığını, saat dilimini ve atıf kapsamını not edin. Finansal kontrol için sipariş sistemini ortak referans alın. Platform raporlarını yararsız saymak da doğru değildir; optimizasyon sinyali olarak değerlidirler, yalnızca muhasebe defteri yerine geçmezler.
Tekrarlanan satın alma olayları
Ödeme tamamlandı sayfasının yenilenmesi veya birden fazla entegrasyon, aynı siparişi birden çok kez bildirebilir. Test siparişinde sipariş kimliği, tutar, para birimi ve olay sayısını kontrol edin. Sepete ekleme ile satın almayı aynı değerde ana dönüşüm gibi kullanmak da geliri şişirebilir. Teknik ölçüm hatasını pazarlama başarısı diye okumamak gerekir.
ROAS, ROI, CAC ve toplam verimlilik birlikte okunmalı
ROAS reklam gelirinin reklam giderine oranıdır. ROI ise seçtiğiniz yatırım kapsamının getirisiyle maliyetini ilişkilendirir; aynı formül değildir. CAC, belirlediğiniz kapsamda yeni müşteri edinme maliyetidir. Sipariş başına reklam gideri, her sipariş yeni müşteriden gelmiyorsa otomatik olarak CAC sayılmaz.
Toplam satış gelirini toplam reklam harcamasına bölen birleşik verimlilik göstergesi, kanal atfındaki karmaşaya karşı üstten kontrol sağlar. Fakat organik satışların artması bu oranı iyileştirebilir. Yalnızca bu rakama bakarak hangi kampanyanın ek satış getirdiğini kesin söyleyemezsiniz.
Yeni müşteri oranını, tekrar alışverişi, sipariş başına katkıyı ve nakit dönüş süresini birlikte izleyin. İleride gelecek tekrar satışları hesaba katacaksanız bunu gözlenmiş müşteri gruplarına dayandırın. Henüz doğrulanmamış müşteri yaşam boyu değerini bugünkü reklam zararını sınırsız biçimde gerekçelendirmek için kullanmayın.
ROAS yükselirken işletme neden küçülebilir?
Yalnızca mevcut müşterilere veya markayı zaten arayan kullanıcılara reklam göstermek yüksek ROAS üretebilir. Buna karşılık yeni müşteri kazanımı daralabilir. Benzer şekilde bütçeyi azaltıp yalnızca en kolay satışları bırakmak oranı yükseltirken toplam katkıyı düşürebilir.
Bütçe kararında ortalama sonucu değil, ek harcamanın etkisini de değerlendirin. Varsayımsal olarak 10.000 TL gider 50.000 TL satış getirirken, 15.000 TL gider 65.000 TL satış getiriyorsa toplam ROAS 5’ten 4,33’e iner. Ek 5.000 TL giderin ilişkilendirildiği ek gelir 15.000 TL’dir; marjinal oran 3’tür. Yüzde 25 marjla bu ek satış reklam giderini karşılamaz.
Bu karşılaştırma tek başına nedensellik kanıtı değildir; dönemler arasında talep ve stok değişmiş olabilir. Yine de ölçekleme öncesinde sorulması gereken soruyu gösterir: Sonraki bütçe dilimi gerçekten yeterli katkı bırakacak mı? Kontrollü testler ve sipariş verisi bu soruyu daha güvenilir yanıtlar.
Haftalık değerlendirme için pratik çalışma düzeni
Önce son dönemin satışlarını ürün veya kategori gruplarına ayırın. Her grubun alış fiyatını, değişken giderlerini ve iade davranışını güncelleyin. Ardından reklam verisini aynı dönem ve para biriminde bu tabloya bağlayın. Hangi satışın hangi giderle eşleştiği açık olmalıdır.
Kullanılabilecek sade bir kontrol listesi:
- Satış değeri, indirim ve iade tanımı yazılı mı?
- Satın alma olayı sipariş başına bir kez mi oluşuyor?
- Reklam giderine hangi ücretlerin dahil olduğu belli mi?
- Ürün gruplarının başabaş ROAS’ları ayrı mı?
- Mevcut ve yeni müşteriler ayrıştırılıyor mu?
- Stok, fiyat ve kampanya değişiklikleri rapora not edilmiş mi?
- Hedef yalnızca yüksek oran mı, yoksa yeterli toplam katkı mı?
Bu çalışma için veri analizi ve raporlama altyapısının reklam panelinden bağımsız bir sipariş ve maliyet tabanı kurması faydalıdır. Sonra reklam ve kampanya yönetimi kararları aynı ekonomik tanımlara bağlanabilir.
Sık yapılan değerlendirme hataları
Birinci hata, farklı marjlı ürünleri tek hedefe zorlamaktır. İkinci hata, çok küçük veriyle günlük sonuçlara aşırı tepki vermektir. Üçüncüsü, yüksek ROAS gördüğünüzde stok ve teslimat kapasitesini kontrol etmeden bütçe artırmaktır. Teslim edilemeyen siparişin rapordaki değeri işletmeye fayda sağlamaz.
Bir başka hata, paneldeki hedef ROAS ayarını gerçekleşecek sonucun garantisi saymaktır. Google’ın Hedef ROAS dokümanı, bunu teklif verme stratejisi olarak açıklar. Girilen hedef, sabit bir getiri sözleşmesi değildir. Hedefin çok sık değiştirilmesi ve ölçüm kapsamının tutarsız olması değerlendirmeyi zorlaştırır.
Son olarak reklam ekibine yalnızca ciro hedefi verip, maliyet değişikliklerini paylaşmamak ciddi bir yönetim açığıdır. Komisyon veya alış maliyeti yükseldiyse eski başabaş hesabı geçersizleşebilir. Reklam performansı, satın alma ve operasyon ekiplerinden kopuk yönetilemez.
Raporu ürün karması ve dönem etkisinden arındırın
Toplam ROAS’ın değişmesi her zaman reklamın daha iyi veya daha kötü çalıştığını göstermez. Örneğin aynı hafta yüksek fiyatlı ürünlerin satış payı yükselmiş olabilir. Bu ürünler düşük marj taşıyorsa gelir bazlı oran iyileşirken katkı gerileyebilir. Bu yüzden toplamın altında ürün grubu, yeni müşteri ve tekrar müşteri kırılımları bulunmalıdır.
İki ürün grubunun ayrı ayrı iyi görünmesi, toplamın basit ortalamayla hesaplanacağı anlamına da gelmez. Bir grupta 1.000 TL harcama ve 10.000 TL gelir, diğerinde 9.000 TL harcama ve 27.000 TL gelir varsa oranlar 10 ve 3’tür. Basit ortalama 6,5 çıkar; gerçek toplam ise 37.000 / 10.000 = 3,7’dir. Raporlarda oranların ortalamasını almak yerine önce gelir ve gideri toplayın.
Kampanya değerlendirmesinde sipariş tarihine göre gruplar oluşturmak da yararlıdır. Aynı hafta alınan siparişlerin teslimat ve iade sonuçlarını sonradan takip edin. Böylece kampanyanın ilk günkü parıltısıyla olgunlaşmış ekonomik sonucunu yan yana görebilirsiniz. En yeni haftayı henüz iadesi tamamlanmış eski haftayla karşılaştırırken aradaki gözlem süresini belirtin.
Reklam faturasıyla panel giderinin farklı görünmesi halinde kapsamı yazılı hale getirin. Ajans hizmeti, üretim gideri veya ek işlem ücretini dahil ettiğiniz işletme değerlendirmesiyle, yalnızca platform medya giderini kullanan kanal ROAS’ını ayrı tutun. Birini diğerinin yerine koymak yerine iki göstergenin neyi açıkladığını belirtin. Ekiplerin aynı kelimeyle farklı hesapları konuşması, gereksiz bütçe tartışmalarının sık görülen nedenidir.
Ölçüm sınırlarını raporun altına küçük not olarak saklamayın. Gelir tanımı, veri dönemi, iade olgunluğu ve dahil edilen harcama kalemleri raporun yanında görünmelidir. Bir sonraki ay aynı tabloyu açan kişinin hesabı yeniden tahmin etmesi gerekmemelidir. Bu açıklık, tek bir yüksek rakamdan daha fazla güven üretir.
Sık sorulan sorular
İyi ROAS kaç olmalı?
Tek bir sektör bağımsız sayı yoktur. Önce reklam öncesi katkı marjını bulun, başabaş ROAS’ı hesaplayın ve sabit giderlerle hedef katkı için güvenlik alanı ekleyin. Başkasının ekran görüntüsündeki oran sizin işletmeniz için hedef değildir.
5 ROAS kâr ettiğim anlamına gelir mi?
Hayır. Yüzde 25 reklam öncesi marjda katkı bırakabilir; yüzde 15 marjda bırakmayabilir. Ayrıca iade, iptal ve atıf farkları nedeniyle raporlanan gelirle gerçekleşmiş gelir ayrışabilir. Kâr yorumu için maliyet tablosu gerekir.
ROAS ile dönüşüm oranı aynı şey mi?
Değildir. Dönüşüm oranı, tanımlanan ziyaret veya etkileşimlerin ne kadarının hedef eyleme dönüştüğünü gösterir. ROAS ise parasal değer ile reklam giderini karşılaştırır. Dönüşüm oranı artarken ortalama sepet küçülürse ROAS aynı yönde hareket etmeyebilir.
Düşük ROAS’lı reklam hemen kapatılmalı mı?
Önce ölçüm, veri miktarı ve maliyet eşiği kontrol edilmelidir. Teknik hata varsa kampanya yorumu erken olur. Zarar sınırı aşılmışsa da “öğreniyor” diyerek sınırsız bütçe harcanmamalıdır. Karar, önceden tanımlanmış test bütçesi ve ekonomik eşiklerle verilmelidir.
Rakamı işletme kararına dönüştürün
ROAS’ı yükseltmek, tek başına amaç olmamalı. Amaç; doğru ölçülen, teslim edilen ve yeterli katkı bırakan satışları büyütmektir. Meta tarafındaki uygulamayı Meta reklamlarına başlangıç rehberinde, komisyon ve teslimat etkisini ise Trendyol kârlılık hesabında inceleyebilirsiniz.
Kendi ürün maliyetlerinizle başabaş ROAS tablosu oluşturmak ve reklam raporunu gerçek katkıyla eşleştirmek istiyorsanız iletişim bölümünden görüşelim. Önce hangi rakama güvenebileceğimizi netleştirmek, bütçeyi büyütmekten daha doğru bir başlangıçtır.